


Thailands solpolitik 2026: Nye incitamenter øger tagsolar og C&I-energilagring
Thailands solcellemarked trådte ind i 2026 med tre overlappende politiske tiltag, der landede inden for måneder efter hinanden: et formelt vedtaget personligt indkomstskattefradrag for solenergi i hjemmet, genåbningen af en ordning med tilbagekøb af elektricitet til boliger-, der havde været fastfrosset siden 2024, og et sæt incitamenter fra Board of Investment (BOI), der belønner mere udvalgte {{3}-projekter til lagring af batterier, -. Ingen af disse tiltag er nye i konceptet, men deres kombinerede timing skubber markedets tyngdepunkt væk fra simpelt panelsalg og hen imod integrerede solcelle-plus-opbevaringssystemer til boliger, fabrikker og kommercielle bygninger.
For internationale leverandører er det praktiske spørgsmål ikke, om Thailands solcellemarked vokser - det er klart -, men hvilke dele af værdikæden de nye regler faktisk belønner, og hvor den reelle mulighed for PV-, inverter-, batteri- og energistyringsvirksomhed (EMS) nu ligger.
Hvad ændrede sig?
Tre separate instrumenter udgør den nuværende politikpakke, og de bør ikke sammenblandes.
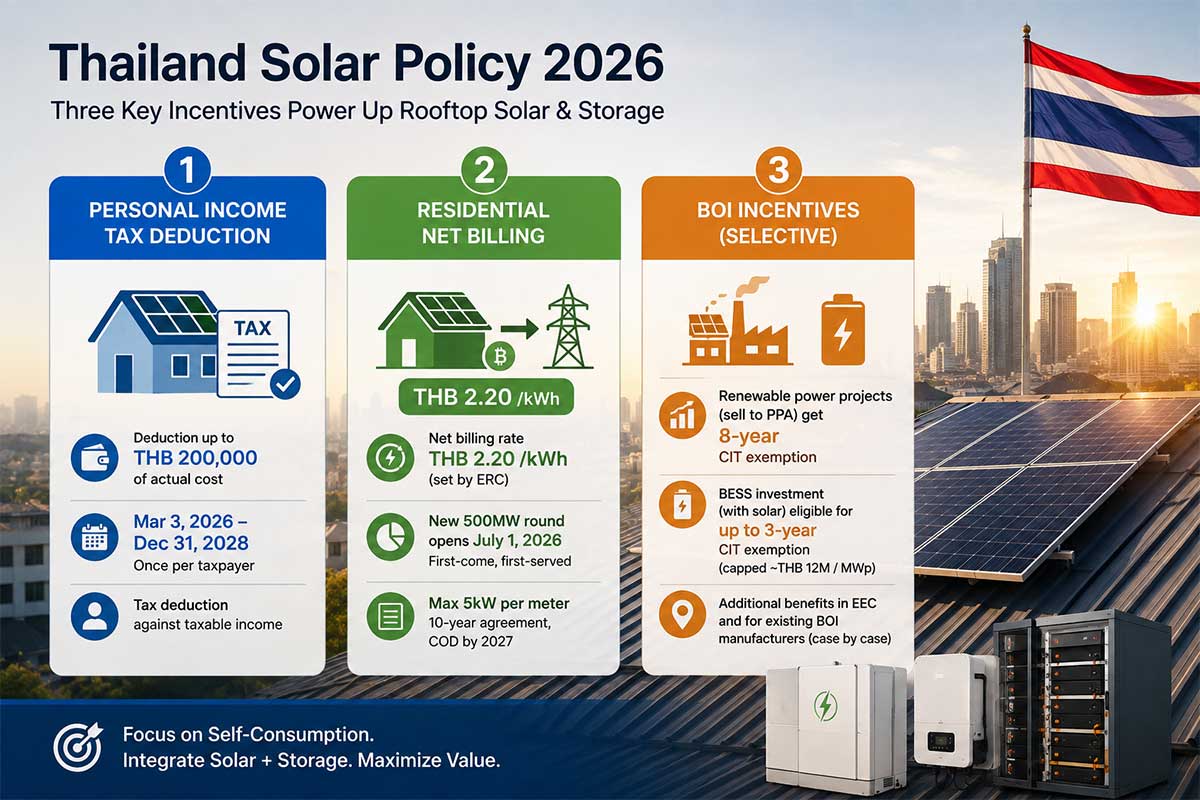
1. Et bekræftet personligt skattefradrag.
Kongelig dekret nr.. 805 (BE. 2569), offentliggjort i Royal Gazette den 2. marts 2026, giver individuelle skatteydere et fradrag svarende til de faktiske købs- og installationsomkostninger for et-net tagterrasse solcelleanlæg, begrænset til THB 200.000. Foranstaltningen løber fra den 3. marts 2026 til den 31. december 2028 og kan kræves én gang pr. skatteyder i det skatteår, hvor systemet er tilsluttet nettet, der drives af MEA eller PEA. Berettigelse kræver, at skatteyderens navn stemmer overens med elmålerregistreringen og en gyldig e-skattefaktura fra en momsregistreret-leverandør. Dette er et skattefradrag i skattepligtig indkomst, ikke en kontant rabat eller en skattefradrag - dens værdi skalerer med skatteyderens marginale skatteramme.
2. En nettofaktureringstakst for privatpersoner, ikke et feed-i takst.
Eksporteret elektricitet fra kvalificerede tagsystemer til boliger kompenseres i henhold til en nettofaktureringsmekanisme på 2,20 THB/kWh, en sats, som Energy Regulatory Commission (ERC) fastsatte i 2022. Dette er væsentligt lavere end Thailands elektricitetstakst for detailhandelen, og importeret el fra nettet bliver fortsat faktureret til den fulde detailtakst - {3} self-export-rewards. Den oprindelige kombinerede MEA/PEA-indkøbskvote på ca. 90 MW blev opfyldt i slutningen af 2024, hvorefter nye ansøgninger blev fastfrosset; denne indefrysning blev ophævet den 1. juli 2026, med en ny 500 MW runde, der nu åbner efter først-først til mølle-princippet, begrænset til 5 kW pr. meter, under 10-års aftaler, med kommerciel drift påkrævet i 2027. Det er en nettofaktureringsordning,{1} ikke en universel faktureringsordning,{1} kvotebaseret struktur betyder timing spørgsmål for alle, der rådgiver privatkunder.
3. BOI-incitamenter, der gælder selektivt, ikke automatisk.
Investeringsrådets kategori 7.1 (A2) dækker elproduktion fra vedvarende kilder, herunder solenergi, og giver en 8-årig fritagelse for selskabsskat plus fritagelse for importafgifter på kvalificerende maskiner. Kritisk er dette incitament bygget op omkring projekter, der genererer og sælger strøm - typisk under en PPA med EGAT, PEA eller MEA, eller solcellesystemer bygget inden for et allerede BOI-promoveret industrielt projekt. Et selvstændigt tagsystem installeret udelukkende til fabrikkens eget-selvforbrug uden strømsalgsstruktur kvalificerer sig generelt ikke alene. Separat har BOI en snævrere bestemmelse specifikt for investering i batterienergilagring parret med solenergi: kvalificerede BESS-investeringer (begrænset omkring THB 12 millioner pr. MWp) kan modtage sine egne incitamenter, herunder op til en 3-årig selskabsskattefritagelse -, men denne fordel gælder for lagringssolpanelet, ikke. Der findes yderligere stablingsmekanismer for fabrikker beliggende i den østlige økonomiske korridor og for eksisterende BOI-promoverede producenter, der investerer i solenergi på stedet under energieffektivitetsbestemmelser, men disse varierer alt efter projektstruktur og placering og bør bekræftes fra sag til sag frem for antaget.
|
Politik |
Mål |
Hovedfordel |
Forretningspåvirkning |
|
Nettofakturering for eksport af solceller til boliger |
Boligsystemer (i øjeblikket begrænset til 5 kW pr. meter under den genåbnede 500 MW runde) |
THB 2,20/kWh for eksporteret elektricitet under 10-årige aftaler |
Selv-forbrug forbliver langt mere værdifuldt end eksport; systemdimensionering bør prioritere belastningstilpasning i dagtimerne frem for eksportkapacitet |
|
Kongelig anordning nr.. 805 – fradrag i personlig indkomstskat |
Husejere, der installerer på-nettet tagsolenergi |
Fradrag af faktiske omkostninger, begrænset til THB 200.000, krævet én gang i året for nettilslutning |
Forkorter effektiv tilbagebetaling for-ejerbeboede boligsystemer; kræver e-Skattefakturadokumentation |
|
BOI Kategori 7.1 (A2) – vedvarende elproduktion |
Virksomheder, der udvikler solcelleprojekter med en strømsalgsstruktur (PPA) eller inden for et fremmet industrielt projekt |
8-årig selskabsskattefritagelse, stort set uden loft, plus fritagelse for importafgift på kvalificerende maskiner |
Vigtig drivkraft for forsynings-skala og strukturerede C&I-investeringer i solenergi |
|
BOI batteriopbevaring incitament |
Virksomheder, der parrer solenergi med en kvalificerende BESS-investering |
Incitamenter (op til 3-årig CIT-fritagelse) anvendt på lagerinvesteringen specifikt, begrænset til omkring THB 12 millioner/MWp |
Forbedrer direkte økonomien ved at tilføje lager til et eksisterende eller planlagt solcelleprojekt |
Hvorfor C&I Solar betyder noget
Thailands industrielle base er præcis den slags belastningsprofil, som tagsolenergi er bygget til. Fabrikker, varehuse, hoteller, indkøbscentre, bilfabrikker og elektronikproducenter kører typisk deres største elforbrug i dagtimerne - produktionslinjer, kølerum, HVAC og belysning i kommercielle bygninger topper, når solenergiproduktionen også er på sit højeste. Denne overlapning mellem produktion og forbrug er den største enkeltstående årsag til, at C&I-solenergiøkonomi i Thailand har en tendens til at klare sig bedre end boliger: En fabrik, der selv-forbruger det meste af sin solenergi, modregner i realiteten købet til den fulde industripris for detailhandelen, og sælger ikke til en nedsat nettofaktureringssats.
Det er også grunden til, at BOI's strukturerede incitamenter betyder mere for C&I-købere, end boligskattefradraget gør. En fabrik, der vurderer et 1-5MW tag- eller jordmonteret-system, tænker ikke primært på et personligt fradrag på THB 200.000 - den kører en 15-til-25-årig pengestrømsmodel, hvor en 8-årig pengestrømsmodel, hvor der er tale om en 8-årig CIT-fritagelse, i form af fritagelse for importafgifter og eventuelle fritagelser PPA-struktur med det lokale værktøj kan ændre tilbagebetalingsperioden væsentligt. Thailands modulpriser, som faldt i intervallet 0,10-0,12 USD/W i de seneste år, har allerede komprimeret kommercielle tilbagebetalingsvinduer til intervallet fem til syv år, selv før incitamenter; BOI-behandling kan forkorte det yderligere for kvalificerende projekter.
Hvorfor BESS bliver vigtigere
Den økonomiske kernelogik i Thailands nuværende tarifstruktur er enkel: Selv-forbrug er mere værd end eksporteret elektricitet. Nettofakturering betaler THB 2,20/kWh for eksport, mens netimport faktureres til fulde detailpriser, der ligger langt over dette tal. For ethvert solsystem - bolig eller kommerciel - er det økonomiske incitament at forbruge så meget på-generering som muligt og eksportere så lidt som muligt.
Det er netop det mellemrum, batterilageret er placeret til at lukke. For især C&I-kunder kan BESS understøtte:
Belastningsskift- lagring af soloverskud ved middagstid til brug under spidsbelastning om aftenen
Peak barbering- reduktion af efterspørgselsafgifter ved at aflade batterier under en facilitets højeste-trækperioder
Højere solenergi-selvforbrug- opsamlingsgenerering, der ellers ville blive eksporteret til den lavere nettofaktureringssats
Backup strøm- giver kontinuitet under strømafbrydelser, en relevant overvejelse for producenter, der kører kontinuerlige processer
Energistyring- muliggør mere sofistikerede forsendelsesstrategier, efterhånden som-tids-brugstakster og efterspørgselsgebyrer bliver vigtigere omkostningsfaktorer
Det er værd at være direkte om grænserne her: BESS er ikke automatisk økonomisk for ethvert solenergiprojekt i Thailand i dag. Batteriomkostninger, en facilitets specifikke belastningskurve og om et projekt kan få adgang til BOI's lager-specifikke incitament påvirker alle tilbagebetalingsberegningen, og et system med en flad, lav belastning i dagtimerne ser måske kun ringe fordel ved at tilføje lager. De projekter, hvor BESS har de stærkeste økonomiske argumenter, plejer at være dem med høje efterspørgselsafgifter, meningsfuld belastningsvariabilitet eller et ægte backup-strømbehov -, som er en stor, men ikke universel andel af Thailands industrielle og kommercielle base.
Muligheder for internationale solcelleleverandører
Skiftet mod selv-forbrug-optimerede, BOI-kvalificerede C&I-systemer ændrer, hvad købere rent faktisk handler efter. Flere produktkategorier skiller sig ud:
Høj-effektive PV-moduler, især N-type TOPCon og tilbage-kontaktprodukter (BC), hvor højere udbytte pr. kvadratmeter betyder mere på plads-industrielle hustage med begrænset plads end på åben jord-monterede boligsystemer.
Hybrid- og netforbundne-inverterei stand til at administrere egen-forbrugslogik, eksportbegrænsning under netfaktureringsregler og integration med batterisystemer - en mere kompleks specifikation end en simpel net-tilsluttet boliginverter.
LFP batteri energilagringssystemer, i betragtning af den sikkerheds- og cyklus-livsprofil, som C&I-købere i stigende grad forventer til daglige cykelapplikationer som peak barbering og belastningsforskydning.
Strømkonverteringssystemer (PCS)dimensioneret og konfigureret til de specifikke ladnings-/afladningsmønstre for kommercielle og industrielle belastningsprofiler.
Energiledelsessystemer (EMS)der kan koordinere solgenerering, batteriafsendelse og netinteraktion - i stigende grad vurderer differentiatorkøbere sammen med hardwarespecifikationer.
Den praktiske takeaway for leverandører er, at kun at konkurrere på modulpris adresserer en skrumpende del af muligheden. Thai C&I-købere, der vurderer BOI-kvalificerede projekter, samler komplette systemer - solgenerering, invertere, lagrings- og kontrolsoftware -, og leverandører, der er i stand til at tilbyde en sammenhængende PV + inverter + BESS + EMS-pakke, understøttet af lokal teknisk og efter-salgssupport, er bedre placeret isoleret end disse komponenter.

Risici og Outlook
Et realistisk syn på 2026-2028 skal tage højde for flere åbne spørgsmål. BOI-kvalificering er projekt-specifik: sondringen mellem et-produktionsprojekt med en PPA og en kun-selvforbrug-installation afgør, hvilken incitamentskategori, hvis nogen, der gælder, og købere bør bekræfte status, før de færdiggør et systemdesign omkring forventet skattebehandling. Netsammenkoblingskapacitet og godkendelsestidslinjer med MEA og PEA er fortsat praktiske flaskehalse, især da den nyåbnede 500 MW boligkvote forventes at blive fyldt hurtigt efter først-til mølle-princippet. Finansieringsstrukturer, især for mellemstore-C&I-projekter, der falder mellem simple rooftop-aftaler og IPP-finansiering, er stadig ved at modnes. Den lokale EPC-konkurrence intensiveres, efterhånden som modulomkostningerne er faldet, hvilket komprimerer marginer for leverandører, der primært konkurrerer på hardwareprisen. Og som nævnt ovenfor varierer BESS økonomi betydeligt afhængigt af belastningsprofilen - en faktor, der bør modelleres projekt-for projekt i stedet for at antage.
Set i forhold til disse risici ser de underliggende efterspørgselsdrivere ud til at være holdbare gennem 2028. Thailands industrielle elektricitetstakster, en voksende solcellebase på taget, der allerede overstiger 3GW, og et politikmiljø, der tilbyder flere -, hvis ikke universelt anvendelige - lag af skattestøtte, peger på en stabil vækst i C&I-solenergiforbruget blandt faciliteter, hvilket betyder, at lagringskapaciteten er den højeste efterspørgsel. backup-strømbehov. Nettofakturerings- og skattefradragsforanstaltningerne til boliger vil sandsynligvis drive fortsat vækst i sub-10kW-segmentet, men den mere kommercielt betydelige volumen, for både hardwareleverandører og systemintegratorer, ligger i C&I-segmentet, hvor BOI-incitamenter, økonomi til eget forbrug og lageradoption krydser hinanden.
Konklusion
Thailands 2026-politikpakke gør ikke landet til et-solpanelmarked med bedre subsidier - den forstærker et marked, der i stigende grad belønner solceller på tagterrasse til eget-forbrug, parret med batterilagring, hvor belastningsprofilen berettiger det, og administreret gennem energistyringssystemer, der får hele systemet til at arbejde sammen. For leverandører og investorer, der vurderer markedet, er den mere nyttige linse ikke "hvor mange paneler kan vi sælge", men "hvordan ser et solcelleanlæg plus -selvforbrug plus BESS plus energistyringssystem ud for denne specifikke bygning" -, fordi det i stigende grad er det system, thailandske købere og thailandske skatteincitamenter faktisk er bygget op omkring.
Bemærk: Thailandske skatte- og investerings-promoveringsregler kan fortolkes og ændres. Denne artikel opsummerer offentligt tilgængelige oplysninger fra august 2026 og bør ikke stoles på som skattemæssig eller juridisk rådgivning. Virksomheder, der vurderer specifikke projekter, bør bekræfte berettigelse direkte hos Revenue Department, BOI og en kvalificeret thailandsk skatterådgiver.